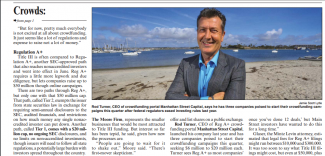
KLIKKAA TÄSTÄ lukeaksesi Rod Turnerin Forbesille kirjoittaman artikkelin.
Regulation A+ lanseerattiin kesäkuussa 2015. Se on lupaava uusi tapa yksityisille yrityksille kerätä jopa 75 miljoonaa dollaria omaa pääomaa kaikenlaisilta varallisuustasolta tulevilta sijoittajilta maailmanlaajuisesti ja tarjota sijoittajille ja sisäpiiriläisille likviditeettiä. Miten Reg A+ on menestynyt 20 kuukauden aikana lanseerauksen jälkeen? Mitkä ovat tulokset, onnistuneiden antien ominaisuudet, kustannukset ja mitä lähestymistapoja yritykset käyttävät? Mitä voimme oppia heidän kokemuksistaan?
Tämä analyysi keskittyy Reg A + -tarjouksiin, joilla onnistuttiin keräämään kaikki tai lähes kaikki etsimänsä pääoma kesäkuusta 2015 helmikuuhun 2017.
Ensimmäinen rivi: Kolmekymmentäyhdeksän yritystä on menestynyt Reg A + -transaktioilla ja nostanut yhteensä $ 396 tehtaan helmikuun loppuun mennessä 2017. *
Regulation A+ -pääomanhankintaprosessin alkuvaiheita on melko helppo seurata. Monet yritykset jättävät julkiset hakemuksensa SEC:lle EDGAR-järjestelmässä, ja jopa luottamukselliset osakeannit on avattava yleisölle muutaman viikon ajan ennen kuin ne tulevat sijoittajille nähtäville. Mutta valmiiden Reg A+ -antien instrumentointi on paljon vaikeampi tehtävä, minkä vuoksi emme ole vielä nähneet paljon tarkempia tietoja onnistuneista Reg A+ -antien tapahtumista tähän mennessä.
Tämä on ensimmäinen arvio onnistuneesta Reg A + -tarjouksesta. Kaiken kaikkiaan näen hyviä tuloksia siitä, mikä on melko hienostunut ja hyvin säännellyt uudet pääomamarkkinat ja joka kääntää useat vanhat maksut, jotka ovat peräisin 1934ista. Tämän suuruuden muutokset vievät aikaa ennen kuin tietoisuus saavuttaa kriittisen massan.
Tason 2 onnistumiset helmikuuhun 2017 mennessä: Kaksikymmentä Tason 2 -antia on toteutettu, ja niillä on kerätty yhteensä 316 miljoonaa dollaria, keskimäärin 16 miljoonaa dollaria kukin. Onnistumisprosentti on 26 % koko tai lähes koko aiotun pääoman keräämisessä. Tämä osuus on itse asiassa korkeampi kuin odotin, sillä olen nähnyt monia suunniteltuja antia, joilla ei ollut mahdollisuutta sitouttaa kuluttajasijoittajia (mikä on tässä vaiheessa välttämätöntä) riittävässä mittakaavassa onnistuakseen.
80/20 -sääntöä sovelletaan tässä, koska kaiken kaikkiaan toissijainen pääoma hallitsee 2 prosenttia tähän mennessä kerätystä pääomasta. Tämä ei ole mikään yllätys, koska Tier 80 vapauttaa yritykset Blue Sky -vapautusten hakemisesta valtioittain, mikä säästää aikaa ja kustannuksia, ja se soveltuu kypsemmille yrityksille, joiden enimmäismäärä on 2 miljoonaa dollaria.
Toisen tason tulokkaat ovat yleensä vakiintuneempia kuin tason 2. 1 prosenttia on tulotilassa. Viisitoista prosenttia on kassavirran positiivisia ja keskimäärin 30 työntekijää. 2 prosenttia aloitetuista Tier 2 -tarjouksista jatkuu matkansa aikana ja saavuttaa SEC-karsinnan. Tämä on suuri osuus, kun otetaan huomioon sääntöön A + sisältyvä oppimisen määrä ja se heijastaa, että toissijaisella tasolla on vähemmän yllätyksiä arkistointiprosessin aikana verrattuna tasoon 1.
Kolmekymmentäviisi prosenttia Tier 2 -yrityksistä käyttää veden testaamista. Keskimääräiset SEC: n oikeudelliset arkistointikustannukset ovat $ 127k, kun hyväksytyt tarjoukset ja SEC-pätevyys kestää keskimäärin 78 päivää, ja nopein suorittaminen kestää vain 55 päivää. SEC on osoittanut hyvää reagointia Reg A + -yhtiöille, ja se tarjoaa johdonmukaisia ja hyödyllisiä vastauksia. Menettely on käytännössä vähemmän uhkaava kuin monet voivat olettaa.
Keskimääräiset 29 000 dollarin tilintarkastuskulut osoittavat, että kyseessä on sekoitus varhaisen ja keskivaiheen yrityksiä. Myyntiagenttien palkkiot olivat keskimäärin 7 % kerätystä pääomasta, lukuun ottamatta kuluttajamarkkinointikuluja (joita ei raportoida, mutta kokemukseni mukaan ne vaihtelevat 2–5 %:n välillä, eikä niitä veloiteta prosentteina tietenkään). Välittäjien osallistuminen oli suhteellisen vähäistä, 23 %:a Qualified Tier 2 -tarjouksissa, ja heidän osallistamisestaan useampiin transaktioihin on tässä hyvät mahdollisuudet . 10 %:lla oli myyviä sisäpiiriläisiä, jotka myivät 21 % tarjotusta kokonaismäärästä. Sisäpiiriläisten myyntiä oli enemmän kuin odotin.
Mielestäni ainakin puolet tähän mennessä aloitetuista Reg A+ -tarjouksista on ollut sopimattomia, mikä tarkoittaa, että 26 prosentin onnistumisprosentti on pikemminkin 50 prosentin onnistumisprosentti tarjouksille, joilla oli mahdollisuus alusta alkaen. Onnistumisprosentti paranee nopeasti seuraavan vuoden aikana, kun kaikki osapuolet soveltavat oppimaansa Regulation A+:n onnistumismallista , joka on – selvennetään – melko monimutkainen ja uusi ammattilaisille ja täysin uusi liikkeeseenlaskijoille.
Tier 1 -menestys helmikuuhun 2017 mennessä: Kaksitoista tulokasta onnistui ja keräsi 60 miljoonaa dollaria, keskimäärin 5 miljoonaa dollaria kukin. Tämä on 20 % Reg A+ -järjestelmässä kerätystä pääomasta. Tämä on 24 %:n voittoprosentti, mikä on melko hyvä aloittelevalle toimialalle. Näistä 80 % on pankkeja, jotka ovat tähän mennessä hallitsevia tulokkaita Tier 1 -listalla. Yksi on lääketieteellisen teknologian kenkä- ja istuinyritys, joka keräsi tavoittelemansa 1 miljoonan dollarin pääoman joulukuussa 2016.
Oikeudellisten hakemusten käsittelykulut olivat keskimäärin 70 000 dollaria, mutta vaihtelivat jopa 150 000 dollariin ja ylikin osavaltion Blue Sky -hakemusvaatimusten täyttämisen kustannusten vuoksi. Vain 4 % käytti testausvaihtoehtoa, jossa yritykset voivat vapaasti markkinoida itseään arvioidakseen, kuinka hyvin ne vetoavat sijoittajayhteisöön. Tämä vahvistaa muita viitteitä siitä, että tätä markkinointivaihtoehtoa ei vielä käytetä paljon tai tehokkaasti. Tilintarkastuskustannukset ovat keskimäärin 13 000 dollaria, mikä viittaa alkuvaiheen yrityksiin. Vain 13 % SEC:n hyväksymistä tarjouksista toimi välittäjä-välittäjän kanssa, mikä jättää potentiaalia välittäjä-välittäjien ja syndikaattien tuomalle lisäarvolle.
Miksi monet pankit ja miksi niin harvat muut yritykset? Jotkut pankit on vapautettu valtion Blue Sky -vaatimuksista, ja monet pankit ovat luonnostaan paikallisia, mikä tekee niistä mahdollisuuden hankkia pääomaa paikalliselta yhteisöltäen kourallisissa valtioissa. Ne ovat luonnollisesti sopivia Tier 1: lle. Keskeinen ongelma, joka estää muita kuin pankkiyrityksiä Tier 1 -reitillä on se, että monet valtiot vaativat auditoituja taloudellisia resursseja ja poistavat näin Tier 1in tärkeimmistä eduista, koska teoriassa ei ole tarvittavia tarkastuksia.
Lisäksi monet osavaltiot käsittelevät Blue Sky -hakemuksia erittäin hitaasti. Joissakin vaaditaan hyväksymis-/hylkäämisperusteinen "ansioiden arviointi" (Kalifornia on yksi keskeinen esimerkki), jossa byrokraatit päättävät, pitävätkö he liikkeeseenlaskijayrityksen riski-/tuottoprofiilista, ja he voivat helposti päättää, että startup-yrityksesi ei pitäisi saada kerätä rahaa heidän osavaltiossaan. Tämä epävarmuus, viivästys ja siitä johtuvat oikeudenkäyntikulut tekevät tason 1 houkuttelemattomaksi monille yrityksille. Taso 2 voittaa. Nykyiset onnistuneet tarjoukset keräsivät pääomaa keskimäärin kuudessa osavaltiossa.
Minne tästä eteenpäin? Markkinoiden kypsyessä ja alan oppiessa optimaaliset menetelmät , ja kun se tulee valikoivammaksi sen suhteen, mitkä yritykset soveltuvat menestymään Reg A+ -luvan avulla , näemme rahoituksen onnistumisasteen nousevan vähitellen yli 40 prosenttiin kokonaisuudessaan ja korkeammalle ammattimaisilla rahoitusalustoilla ja Broker-Dealer Syndicate -yhteistyökumppanuuden myötä.
Suurin vaikutus lähiajan onnistumiseen ovat todennäköisesti kypsempien yhtiöiden osallistuminen, että Reg A + sopii ihanteellisesti ja näen, että Reg A + kasvaa yhä enemmän. Yksi yritys, jonka tiedän olevan siirtymässä kohti Reg A +: ta, on liikevaihtoa yli $ 100 tehtaalla vuodessa. Se ei kata monia onnistuneita tarjouksia tällaisille yrityksille ennen kuin akkreditoituja ja institutionaalisia sijoittajia houkuttelevat ja osallistuvat ennakoivasti asetukseen A + -markkinoihin.
Toinen merkittävä tekijä Regulation A+:n kasvussa on se, että olemme murtamassa tietoisuusmuuria, joka on rakennettu 83 vuoden varmuuteen siitä, että Regulation A+:n toiminta on yksinkertaisesti kiellettyä. Perinteisen käsityksen muuttuminen vie aikaa .
Kun näemme toisen ja kolmannen suuren ja jännittävän Reg A+ -tarjouksen menestyvän, kenties listautumisannin myötä NASDAQ-pörssiin , koemme todennäköisesti suuren tietoisuuden lisääntymisen, joka kiihdyttää tämän vasta kehittyvän alan kasvua . Tässä vaiheessa pumput ovat hyvin valmiita tähän kehitykseen. Ennusteeni osoittavat, että Reg A+ tulee olemaan 50 dollarin vuosittaiset pääomankeruumarkkinat neljän–viiden vuoden kuluessa. Joten tuodaanpa nämä kaksi trendikästä tarjousta!
Klikkaa tästä saadaksesi lisätietoja menestyneistä Reg A + -tapahtumista.
* Huomaa, että tämän artikkelin tutkiminen ja kokoaminen edellyttävät oletuksia, arviointia ja interpolointia. Teen parhaiten tarjota tasapainoinen ja heijastava tietojoukko tässä.
Katso SEC:n raportti lokakuuhun 2016 asti, joka on yksi tämän artikkelin lähteistä.
Rod on Forbesin säännöllinen avustaja. Hän kirjoitti tämän kolumnin Forbesille, ja se julkaistiin 14. maaliskuuta 2017.

Rod Turner
Rod Turner on perustaja ja toimitusjohtaja Manhattan Street Capitalille, joka on kypsille startup-yrityksille ja keskisuurille yrityksille tarkoitettu # 1 kasvupääoma -palvelu pääoman saamiseksi säännön A + avulla. Turnerilla on ollut keskeinen rooli menestyvien yritysten, kuten Symantec / Norton (SYMC), Ashton-Tate, MicroPort, Knowledge Adventure ja muiden, rakentamisessa. Hän on kokenut sijoittaja, joka on rakentanut riskipääomaliiketoiminnan (Irvine Ventures) ja tehnyt enkeli- ja mezzanine-sijoituksia esimerkiksi Bloomiin, Amyrisiin (AMRS), Ask Jeevesiin ja eASICiin.
www.ManhattanStreetCapital.com
Manhattan Street Capital, 5694 Mission Center Rd, Suite 602-468, San Diego, CA 92108. Puhelin 1 858 366 2585